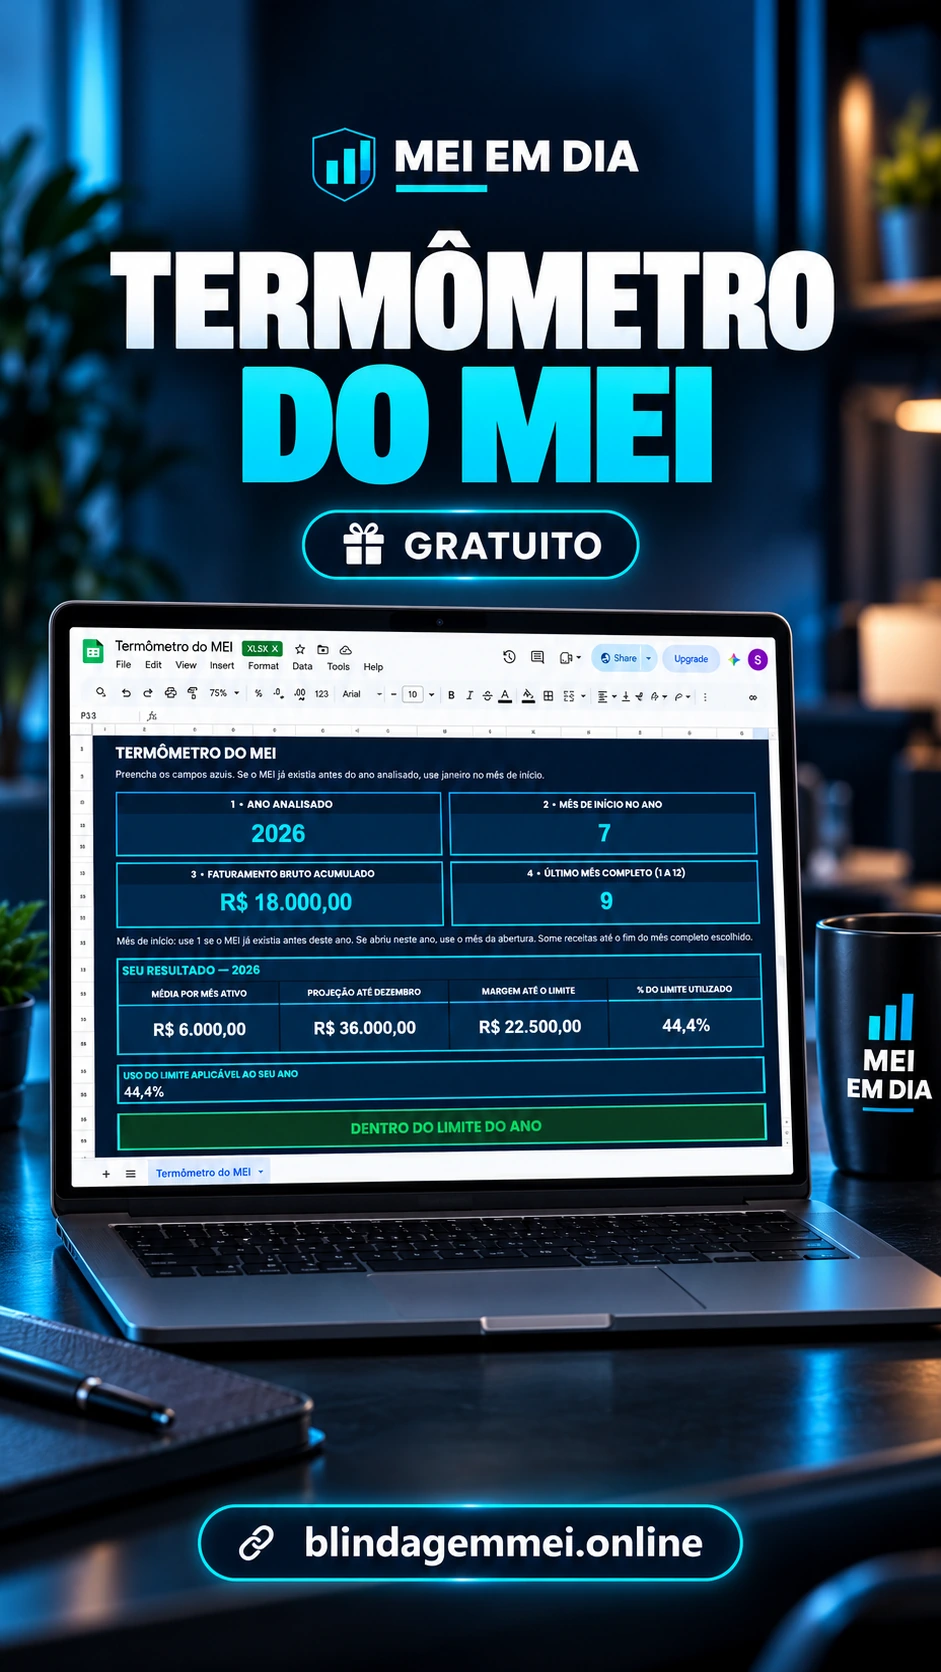
Você sabe quanto do limite do MEI já utilizou este ano?
Veja sua média mensal, a projeção até dezembro e quanto do limite aplicável você já utilizou. A planilha considera o ano e o mês de abertura do MEI para calcular também o limite proporcional.
Quatro campos: ano, mês de início no ano, faturamento bruto acumulado e último mês completo.
Abriu durante o ano? A planilha ajusta o teto e calcula a média pelos meses em atividade.
Resultado automático: média, projeção, margem, percentual utilizado e alerta de atenção ou excesso.
Veja como funciona o Termômetro
Assista com som. Telas do produto com dados de exemplo. Para ver os detalhes, use tela cheia.
Confirme o ano e a situação da regra na aba Regras e fontes. A ferramenta não aplica um teto futuro sem validação.
A LC 238/2026 já foi sancionada; confira suas datas de efeito e condições na fonte oficial abaixo.
Exemplo de 2026: abertura em julho, seis meses de atividade até dezembro e limite proporcional de R$ 40.500. Com R$ 18.000 até setembro, a média dos três meses é R$ 6.000 e a projeção até dezembro é R$ 36.000.
A remissão de débitos tem condições próprias. Esta ferramenta não verifica elegibilidade nem solicita o benefício. Confira suas obrigações nos canais oficiais.
Meu MEI já existia antes do ano analisado. O que preencho?
Use janeiro (1) como mês de início. Se abriu no próprio ano analisado, informe o mês de abertura. O mês de abertura conta por inteiro para o limite proporcional.
Devo informar faturamento ou lucro?
Informe a receita bruta acumulada no ano até o fim do último mês completo escolhido, sem descontar despesas. Se não houve receita, informe zero. A projeção considera que a média mensal continuará até dezembro.
Uma projeção acima do teto significa que já ultrapassei?
A projeção é uma estimativa baseada no ritmo dos meses informados. O acumulado e a projeção aparecem separados. Se o faturamento acumulado já ultrapassou o limite aplicável, a planilha mostra um alerta próprio.
Ferramenta informativa para organizar o faturamento do MEI comum. Não garante enquadramento nem substitui orientação contábil. Confira a data de revisão e as fontes antes de usar uma nova regra.